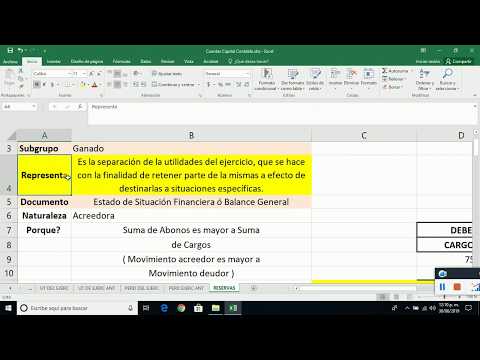
La contabilización de reservas es un aspecto fundamental en la gestión financiera de cualquier organización. Las reservas son fondos que se apartan para garantizar la estabilidad y solidez financiera de la empresa, y su correcta contabilización es esencial para reflejar de manera precisa la situación económica de la entidad.
En este artículo, abordaremos de manera detallada y precisa el proceso de contabilización de reservas, explicando los conceptos clave y las normativas contables que rigen esta práctica. Además, exploraremos las diferentes categorías de reservas existentes y su importancia en la toma de decisiones financieras.
A través de una estructura clara y concisa, daremos a conocer los pasos necesarios para contabilizar las reservas de manera adecuada, resaltando la importancia de mantener una documentación precisa y cumplir con las regulaciones contables establecidas.
¡Acompáñanos en este recorrido por el apasionante mundo de la contabilización de reservas y descubre cómo esta práctica puede contribuir al éxito financiero y la estabilidad de tu organización!
Cómo se contabilizan las reservas en el ámbito financiero: una guía detallada
Introducción:
La contabilización de las reservas es un proceso fundamental en el ámbito financiero. Esta práctica permite a las empresas mantener un registro adecuado de los recursos destinados a cubrir posibles contingencias o cumplir con obligaciones futuras. En este artículo, exploraremos de manera detallada los conceptos clave relacionados con la contabilización de las reservas y cómo se lleva a cabo este procedimiento.
1. Definición de reservas:
Las reservas son fondos o recursos que las empresas apartan con el propósito de enfrentar situaciones imprevistas, cubrir pérdidas futuras o cumplir con obligaciones financieras específicas. Estas reservas pueden ser clasificadas en diferentes categorías, tales como reservas legales, reservas estatutarias y reservas voluntarias.
2. Tipos de reservas:
– Reservas legales: Estas son reservas que las empresas están legalmente obligadas a mantener. Su propósito principal es proteger a los acreedores y garantizar la estabilidad financiera de la empresa. La cantidad requerida para las reservas legales varía según la legislación aplicable en cada país.
– Reservas estatutarias: Estas reservas son establecidas por decisión de la empresa, según lo estipulado en sus estatutos o contratos sociales. Su objetivo principal es fortalecer la posición financiera de la empresa y asegurar su crecimiento a largo plazo.
– Reservas voluntarias: Estas son reservas que las empresas crean de manera discrecional para diversos fines, como expansiones futuras, inversiones o contingencias imprevistas. Las reservas voluntarias brindan flexibilidad financiera y pueden ser utilizadas
para respaldar proyectos estratégicos de la empresa.
3. Contabilización de las reservas:
La contabilización de las reservas implica mantener un registro adecuado de los movimientos financieros relacionados con estas. A continuación, se presenta un ejemplo simplificado para ilustrar el proceso:
– Creación de la reserva: Cuando una empresa decide apartar fondos o recursos para crear una reserva, se registra un asiento contable en el que se debita la cuenta de reservas y se acredita la cuenta correspondiente de efectivo o activo.
– Incremento de la reserva: Si la empresa decide aumentar la reserva existente, se registra un asiento contable similar al mencionado anteriormente.
– Utilización de las reservas: Cuando se utiliza parte o la totalidad de una reserva para cubrir una contingencia o cumplir con una obligación financiera, se registra un asiento contable en el que se debita la cuenta correspondiente a la obligación y se acredita la cuenta de reservas.
– Transferencia entre reservas: En algunos casos, las empresas pueden necesitar transferir fondos de una reserva a otra. En este caso, se registra un asiento contable en el que se debita la cuenta de la reserva de origen y se acredita la cuenta de la reserva de destino.
Es importante destacar que las normas contables y los principios generalmente aceptados varían según el país y la legislación aplicable. Por lo tanto, es fundamental que las empresas sigan las regulaciones locales y consulten con profesionales especializados para asegurar una correcta contabilización de las reservas.
Reflexión:
La contabilización de las reservas es un proceso esencial para garantizar la estabilidad y sostenibilidad financiera de las empresas.
Esperamos que este artículo haya proporcionado una comprensión clara y detallada sobre la contabilización de reservas. A través de este enfoque preciso, las empresas podrán llevar a cabo una gestión eficiente de sus reservas, garantizando así la estabilidad y solidez financiera. Recuerda que el correcto manejo de las reservas es esencial para el éxito a largo plazo de cualquier organización.
No dudes en compartir este conocimiento con otros profesionales del campo contable y financiero. ¡Hasta la próxima!