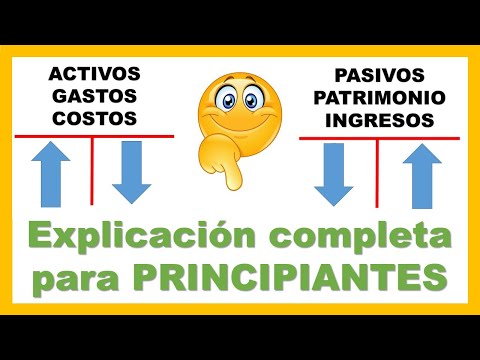
La contabilidad financiera desempeña un papel fundamental en la gestión de las finanzas de una empresa. Una parte esencial de la contabilidad financiera es la clasificación de cuentas de pasivo. Las cuentas de pasivo representan las obligaciones financieras de una entidad y son de vital importancia para evaluar su salud financiera. En este artículo, realizaremos un análisis detallado de las diferentes categorías de cuentas de pasivo en contabilidad financiera. Exploraremos cómo se clasifican estas cuentas y cómo su comprensión adecuada puede ayudar a las empresas a tomar decisiones financieras informadas.
Cómo se clasifican las cuentas de un pasivo: Una guía completa y detallada.
El pasivo es una de las categorías más importantes dentro de la contabilidad de una empresa. Representa las obligaciones financieras y los compromisos adquiridos por la entidad. Para tener una visión clara y ordenada de las cuentas de pasivo, es fundamental clasificarlas adecuadamente. En este artículo, proporcionaremos una guía completa y detallada sobre cómo se clasifican las cuentas de un pasivo.
1. Pasivo corriente: Este tipo de pasivo se refiere a las obligaciones que deben ser liquidadas en el corto plazo, generalmente dentro de un año. Incluye cuentas como proveedores, acreedores, impuestos por pagar y préstamos a corto plazo.
2. Pasivo no corriente: A diferencia del pasivo corriente, el pasivo no corriente se compone de obligaciones a largo plazo, es decir, aquellas que se liquidan en un período superior a un año. Ejemplos de cuentas de pasivo no corriente incluyen préstamos a largo plazo, hipotecas, bonos y otros compromisos financieros similares.
3. Pasivo contingente: Este tipo de pasivo se refiere a las obligaciones que surgen como resultado de eventos futuros inciertos. Por ejemplo, una demanda legal pendiente contra la empresa o garantías emitidas para terceros. Estas obligaciones no están presentes en los libros contables hasta que se cumplan ciertas condiciones.
4. Pasivo diferido: El pasivo diferido se refiere a las cantidades recibidas por adelantado por bienes o servicios que se entregarán en
En resumen, hemos analizado detalladamente las diferentes categorías de cuentas de pasivo en contabilidad financiera. Esperamos que este artículo haya sido de utilidad para comprender la importancia de clasificar correctamente estas cuentas y cómo afectan a la situación financiera de una empresa.
Recuerda que un adecuado registro y clasificación de las cuentas de pasivo es fundamental para tener una visión clara y precisa de las obligaciones financieras de una organización. Además, es crucial para la toma de decisiones informada y estratégica.
Si tienes alguna pregunta adicional sobre este tema o cualquier otro relacionado con contabilidad financiera, no dudes en consultarnos. Estaremos encantados de ayudarte.
¡Hasta la próxima!